Immobilier & Investissement · Guide
Acheter un riad à Marrakech : le guide, de la porte cloutée au livre foncier
En 2026, une règle discrète a changé le coût de certaines ventes de riads. Depuis le 1er juillet, quand une maison de plus de 300 000 DH est payée en tout ou partie en espèces, ou que l'acte ne précise pas comment elle a été réglée, 2 points de droits d'enregistrement s'ajoutent : sur la seule part payée en espèces si le reste a été réglé par un moyen légal. Ce n'est qu'un détail parmi d'autres, mais il dit l'essentiel : acheter un riad, c'est autant une affaire de procédure que de coup de cœur.
Voici l'achat dans l'ordre, de la première visite à l'inscription au livre foncier.
1. Avant de tomber amoureux, demander le statut
Première question au vendeur, avant même de parler du prix : le riad est-il titré, en réquisition ou en melkia ?
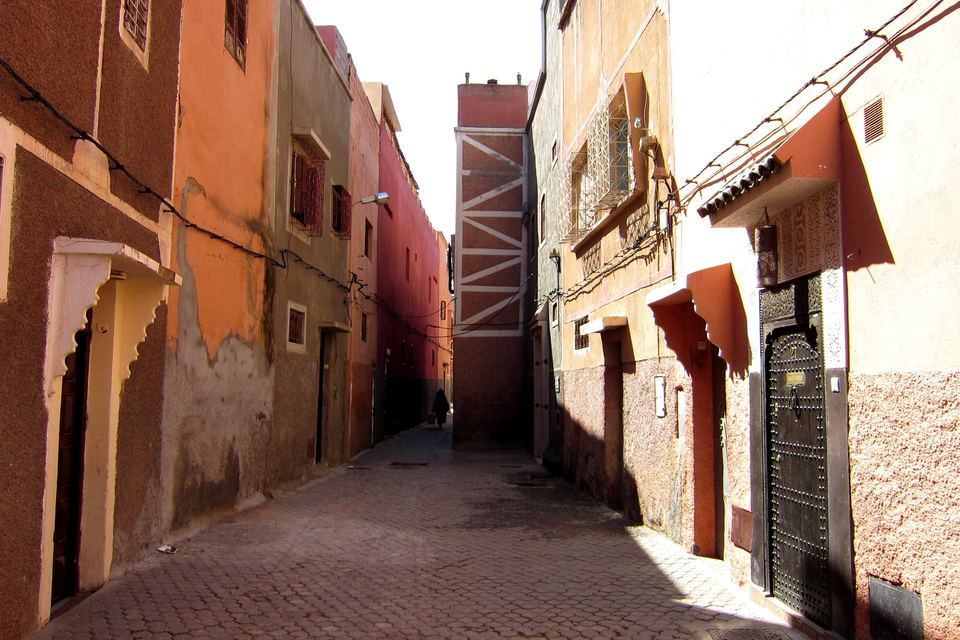
- Titré : un certificat de propriété récent (100 DH à la Conservation foncière) indique les propriétaires, les charges et les hypothèques.
- En réquisition : la procédure d'immatriculation est ouverte, mais le titre n'existe pas encore.
- En melkia : la propriété repose sur des actes et sur la possession, jusqu'à preuve contraire (voir la différence entre melkia et titre foncier).
La réponse change tout le reste : les vérifications, le financement, et souvent le prix.
2. Regarder la maison avec un œil d'ingénieur
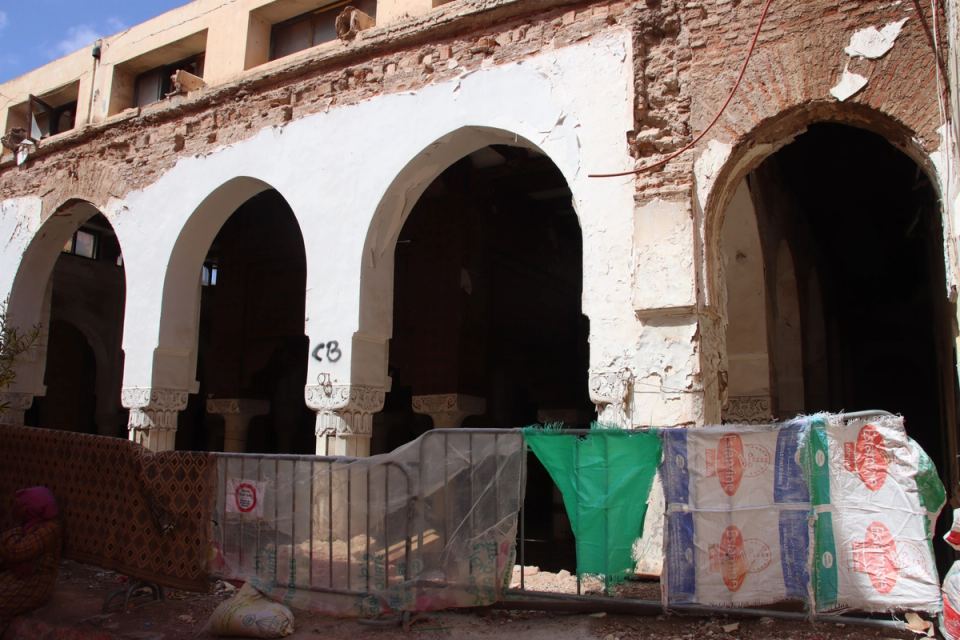
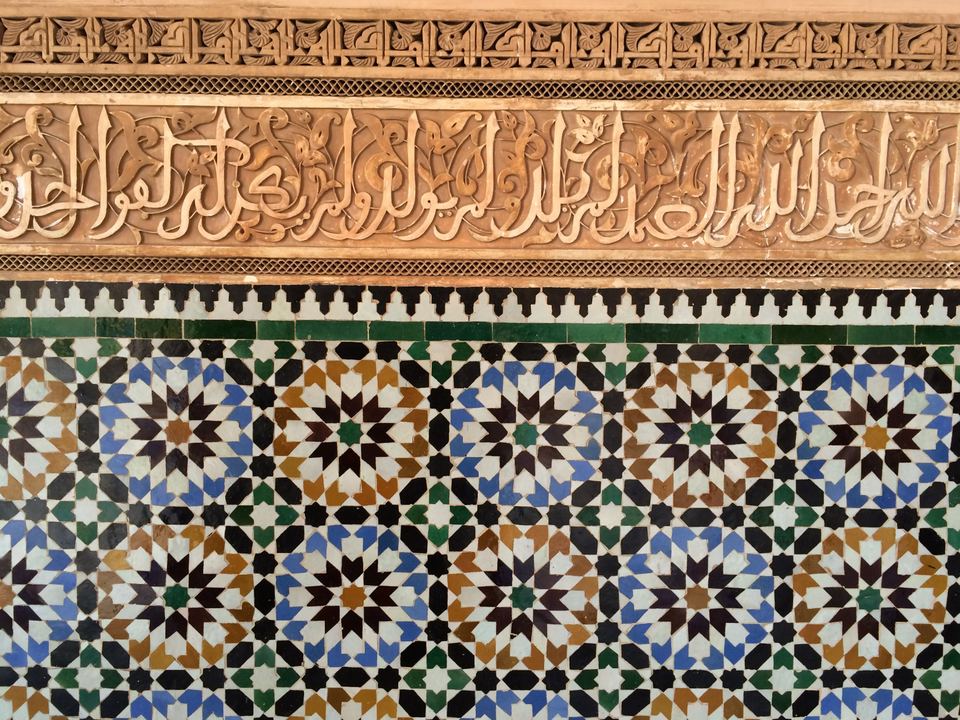
Un zellige impeccable peut cacher une poutre fatiguée. Visitez avec un architecte ou un bureau d'études : murs porteurs et fissures, humidité, plafonds de bois, étanchéité de la terrasse, réseaux, conformité des travaux déjà faits.
3. Vérifier ce que l'on pourra faire
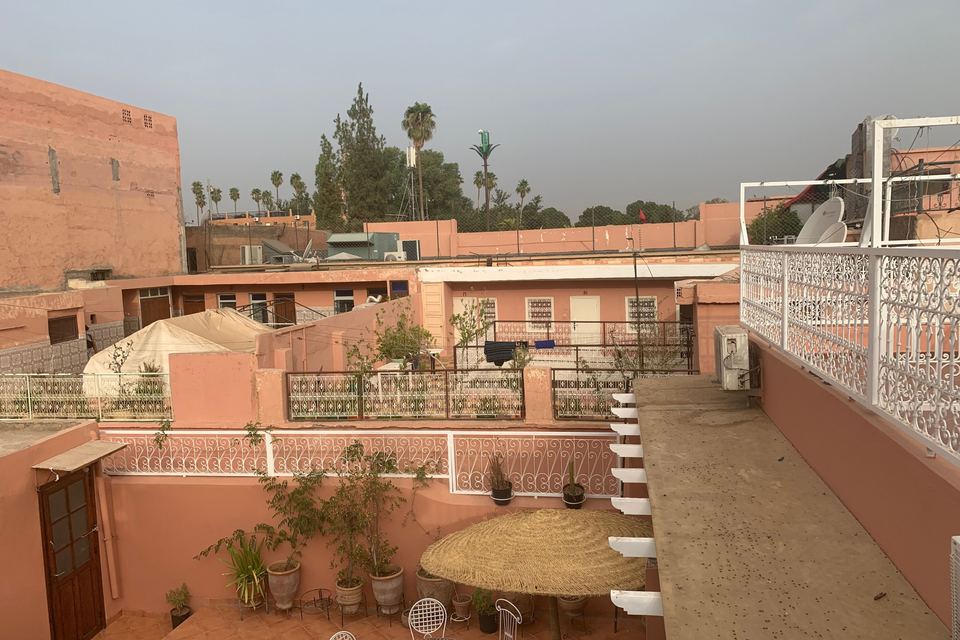
Vous rêvez d'une suite sur la terrasse, ou d'une maison d'hôtes ? Interrogez l'agence urbaine sur les règles du secteur, et le service du patrimoine si le bien est protégé.
4. Signer dans les formes
La vente se conclut par acte authentique, devant un notaire ou des adoul. Depuis la loi 41.25 (BO n° 7526 du 16/07/2026), l'acte rédigé par un avocat agréé près la Cour de cassation n'est plus admis. Sans acte authentique, elle est nulle (loi 39-08, art. 4). Un avant-contrat peut précéder l'acte, avec des conditions suspensives à négocier : certificat sans charge, obtention d'un crédit.
5. Payer de façon traçable
Pour les actes établis depuis le 1er juillet 2026 (loi de finances n° 50-25 pour 2026, art. 7, BO n° 7465 bis du 16/12/2025), un droit d'enregistrement supplémentaire de 2 % s'applique aux ventes d'immeubles ou de droits réels immobiliers dont le prix dépasse 300 000 DH. Il n'est dû que dans deux cas : l'acte ne mentionne pas les modalités et références du paiement, ou le prix n'est pas réglé par un mode prévu à l'article 11-II du CGI (chèque barré non endossable, effet de commerce, moyen magnétique de paiement, virement bancaire, procédé électronique, compensation documentée). Si le prix est payé en partie en espèces, le droit ne porte que sur cette partie (CGI, art. 133-III).
Ce que précise l'administration (note circulaire n° 737 relative aux mesures fiscales de la loi de finances 2026 et précisions rapportées par la presse, Médias24 du 30/06/2026 et Hespress du 13/07/2026 : positions administratives, pas texte de loi) :
- un crédit bancaire prévu dans l'acte n'entraîne pas le droit ;
- le dépôt prévu à l'article 193 du CGI est admis comme mode de règlement, à condition que l'acte en mentionne les références ;
- des avances versées avant l'acte par chèque barré non endossable sont admises si leurs références figurent dans l'acte définitif ;
- le droit se calcule sur le prix déclaré dans l'acte ;
6. Les frais, poste par poste
| Poste | Montant | Condition | Source |
|---|---|---|---|
| Droits d'enregistrement | 4 % du prix | Local construit, terrain compris dans la limite de 5 fois la surface couverte | CGI 2026, art. 133-I-F-1° |
| Droit supplémentaire | 2 % | Ventes de plus de 300 000 DH, uniquement si l'acte ne référence pas le paiement ou si celui-ci ne suit pas un mode légal ; en cas de paiement mixte, sur la seule part réglée en espèces. Évitable. | CGI 2026, art. 133-III ; loi de finances n° 50-25 pour 2026, art. 7 |
| Conservation foncière (bien titré) | 1,5 % du prix | Inscription de la mutation | Barème ANCFCC |
| Duplicata du titre | 200 DH | Barème ANCFCC | |
| Notaire, adoul ou avocat | Sur devis | — | |
| Diagnostic technique | Sur devis | — |
Un riad en melkia échappe au droit de conservation lors de l'achat, mais son immatriculation aura un coût : environ 1 % de droits, plus des forfaits (voir l'immatriculation d'un riad).
7. Après la signature, ne pas s'endormir
- Bien titré : faire inscrire l'acte dans les trois mois. Au-delà, une pénalité s'applique : 5 % des droits le premier mois, puis 0,5 % par mois (dahir de 1913, art. 65 bis).
- Bien en réquisition : déposer son droit à la Conservation pour prendre rang (art. 84).
- Bien en melkia : lancer l'immatriculation (voir l'immatriculation d'un riad).
Le bon riad, c'est celui qu'on peut revendre un jour sans avoir à s'expliquer. Tout le reste se rénove.
Sources
- loi 39-08, art. 4, modifié par la loi 41.25 (dahir n° 1-26-30 du 03/07/2026, BO n° 7526 du 16/07/2026)
- CGI 2026, art. 133-I-F-1° et 133-III
- note circulaire n° 737 relative aux mesures fiscales de la loi de finances 2026
- Médias24, 30/06/2026
- Hespress, 13/07/2026
- EcoActu, 10/09/2026 (précision du 04/09/2026, non confirmée officiellement)
- dahir du 12 août 1913 modifié, art. 65 bis et 84
- barème ANCFCC
La Lettre
L’essentiel des riads de Marrakech, chaque semaine.
Marché, patrimoine, chantiers et droit : une sélection de la rédaction.